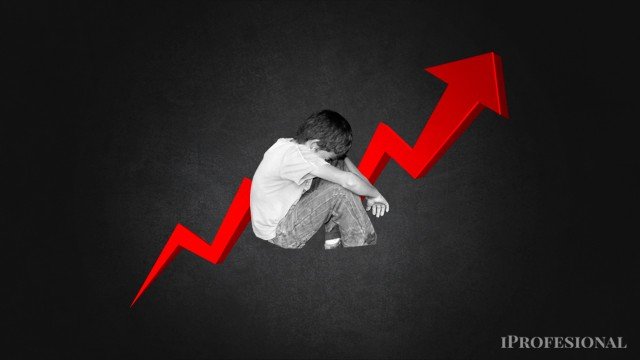


En los hogares, la situación es crítica, ya que la morosidad alcanzó el 11,5%, tocando una nueva marca histórica: el mayor nivel desde 2004
08/05/2026 – 18:46hs

La irregularidad en el crédito de las entidades financieras volvió a incrementarse durante el mes de marzo, consolidando una tendencia preocupante que afecta sobre todo a las familias.
Según el procesamiento de los datos de la Central de Deudores del BCRA (CENDEU) realizado por la consultora 1816, la mora total del sector privado creció del 6,7% al 7,0% en el último mes registrado.
El récord en las familias y el “salto” de las billeteras
En el segmento de los hogares, la situación es especialmente crítica: la morosidad alcanzó el 11,5%, marcando su decimoséptimo mes consecutivo de suba y una nueva marca histórica: el mayor nivel desde 2004.
Para poner en perspectiva la velocidad de este deterioro: en octubre de 2024, la irregularidad era de apenas el 2,5%, lo que significa que se multiplicó por casi cinco en menos de un año y medio.
Sin embargo, el dato más impactante surge de las entidades no financieras (donde operan las billeteras virtuales y otras fintech), donde la morosidad ya superó el umbral del 30%, alcanzando un 30,1% en marzo frente al 29,0% registrado en febrero.
Este sector representa actualmente el 17% del total de las financiaciones otorgadas a las familias.
La reacción de los bancos
Los bancos empezaron a reaccionar ante la situación de emergencia de parte de sus clientes. Ya sean públicos o privados. En líneas generales están aplicando programas de alivio ante el stress financiero de quienes tienen deudas y no pueden pagar las cuotas.
Las entidades financieras pusieron en marcha planes especiales ante el avance de la morosidad.
Los bancos públicos son más activos:
- Ofrecen rescates aplicando tasas de interés más bajas y extienden plazos para acomodarse a la realidad de sus clientes
- Eso no exceptúa que, ante la problemática, puedan hacer quitas a la deuda
- Los bancos privados muestran una actitud más pasiva pero no menos exigente, con planes excepcionales
Una “paradoja económica”
Llama la atención que este aumento masivo de la mora ocurre en un contexto donde el PBI mostró un crecimiento del 1,8% entre octubre de 2024 y febrero de 2026.
Este fenómeno sugiere que el crecimiento económico está teniendo serias dificultades para “derramar” en los ingresos reales de la población.
Desde la postura oficial del Banco Central, este fenómeno de alza en la morosidad se explica como consecuencia de una ola de créditos otorgada “a ciegas” durante 2024 y la primera parte de 2025, donde los bancos prestaron dinero masivamente sin conocer a fondo el perfil de los deudores, proceso que luego fue golpeado por el shock de tasas de interés del año pasado.
Crédito en caída y tasas que resisten
El contexto de alta morosidad está impactando directamente en la oferta de crédito: los préstamos en pesos al sector privado cayeron en términos reales por cuarto mes consecutivo en abril.
A esto se suma que las tasas de los créditos se mantienen elevadas.
En el caso de las líneas personales, el costo promedió un 68,3% (TNA) a comienzos de mayo, nivel similar al de meses previos a pesar de un panorama de mayor estabilidad en las tasas de corto plazo.
Según el informe de 1816, los prestamistas mantienen estos niveles altos como una forma de “cubrirse ante el riesgo de impago” actual.