
Cómo son puntualmente los beneficio fiscal para las Microempresas sobre los créditos y débitos en cuentas bancarias y otras operatorias
Por Dr. Julio Mirasson – Depto. Técnico Legal Laboral Arizmendi
11/08/2023 – 11,11hs
Se establece el beneficio fiscal, mediante el Decreto 394/2023 (B.O. 31/07/2023) en el Art. 1º, de hasta un 30 % del Impuesto sobre los créditos y débitos en cuentas bancarias y otras operatorias que hubiese sido efectivamente ingresado a partir de la entrada de su vigencia podrá ser computado como pago a cuenta de hasta un 15 % de la contribución patronal que se destina al Sistema Integrado Previsional Argentino (SIPA), por las microempresas definidas como tales en el Art. 2° de la Ley 24.467.
Dicha Ley delega en la autoridad de aplicación la definición de lo que debe entenderse –en lo que importa a la norma en comentario- por “microempresas” actualizando anualmente los parámetros y especificidades contempladas en esa definición.
Los parámetros de categorización han sido contemplados en la Resolución de la Secretaría de Emprendedores y de la Pequeña y Mediana Empresa (SEPYME) 220/2019 y su última actualización fue determinada por la Disposición 88/2023 de la Subsecretaría de la Pequeña y Mediana Empresa (B.O. 31/04/2023).
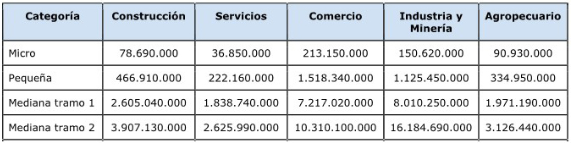
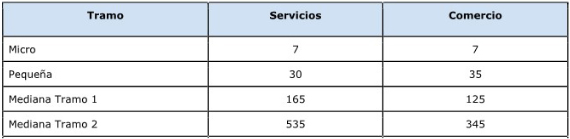
Interesa destacar en este informe los parámetros relativos al valor de las ventas y el personal ocupado previstos en el Art. 83, inc. a y b, de la Ley 24.467 respecto del contrato de trabajo y las relaciones laborales. Los reglamenta el Apéndice IV, puntos A y B de la Disposición antes mencionada:
A) Límites de ventas totales anuales expresados en PESOS ($)
B) Límites de personal ocupado
Aplicación, vigencia y operatividad
El Decreto 392/2023 entró en vigencia el 31/07/2023 y será aplicable a las remuneraciones que se devenguen a partir del 01/08/2023 y hasta el 31/12/2023 inclusive.
Te puede interesar
Entendemos que su implementación requerirá medidas complementarias a cargo de la Administración Federal de Ingresos Públicos (AFIP).