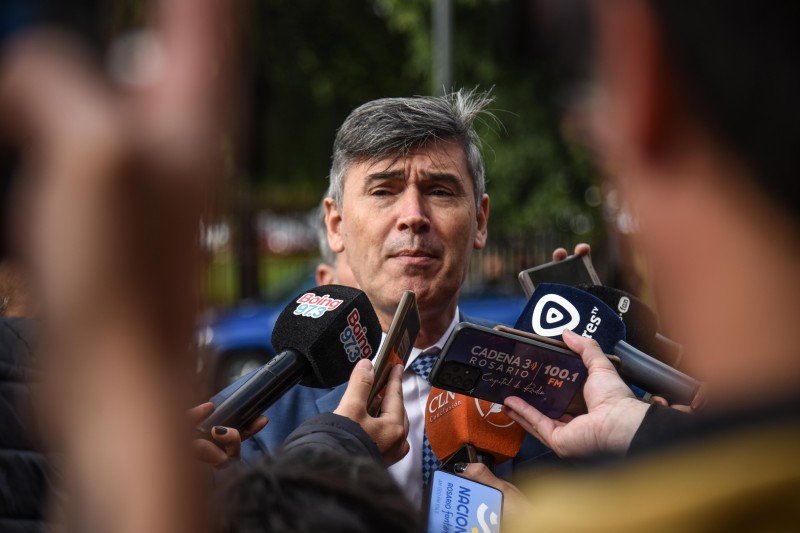

Daniel Passerini quiere convertir el problema de Córdoba en una hoja de ruta para los intendentes de todo el país. Con un fallo adverso de la Corte Suprema de Justicia como detonante y el riesgo de una catarata de demandas empresariales en el horizonte, el intendente capitalino salió a reformular la tasa de Comercio e Industria para intentar preservar el principal sostén de las finanzas municipales.
El movimiento tiene una dimensión que excede la discusión tributaria local. Lo que está en juego es la capacidad de los gobiernos municipales para financiar sus servicios en medio de la recesión, la caída de los ingresos y el repliegue de la asistencia nacional. Por eso, Passerini busca que la respuesta jurídica de Córdoba se convierta también en una estrategia política compartida con el armado de intendentes que lideran con Pablo Javkin, de Rosario.
El Ejecutivo municipal envió al Concejo Deliberante un proyecto de tratamiento urgente para modificar el artículo 256 del Código Tributario cordobés. La iniciativa redefine el hecho imponible y enumera los servicios que justifican el cobro de la contribución. La apuesta es cerrar los flancos que dejó expuestos la Corte y construir un modelo que pueda ser observado por otras administraciones locales.
La urgencia tiene un motivo concreto: la tasa representa aproximadamente dos tercios de los ingresos municipales por vía impositiva. Una ofensiva judicial exitosa contra ese esquema podría comprometer seriamente el funcionamiento de la ciudad. El contexto es la coordinación de jugadas de la Corte con el Gobierno nacional.
Los intendentes en alarma total por el fallo de la Corte que puede voltearle las tasas que cobran
El antecedente inmediato es la sentencia del 10 de septiembre, cuando la Corte Suprema revocó un pronunciamiento del Tribunal Superior de Justicia de Córdoba que había avalado el cobro de la contribución al Banco Galicia. El litigio, iniciado por una deuda correspondiente a las intendencias de Germán Kammertah y Luis Juez, terminó convirtiéndose en una advertencia para los municipios que aplican tributos similares.
El máximo tribunal cuestionó la amplitud con la que estaba definido el hecho imponible cordobés. Para la Corte, no alcanza con invocar genéricamente servicios de higiene, salubridad, control o bienestar general: el municipio debe acreditar una prestación concreta, efectiva e individualizable que justifique el cobro. También debe existir una relación razonable entre el servicio y el monto exigido.
El problema es que el criterio puede ser utilizado por bancos, comercios e industrias para cuestionar obligaciones tributarias en distintas jurisdicciones. La preocupación se extiende a los intendentes de las principales ciudades cordobesas, que ya venían coordinando posiciones a través de la Comisión Tributaria Intermunicipal Permanente, integrada por Córdoba capital, Río Cuarto, Villa María, San Francisco y Alta Gracia.

En ese esquema, la salida no parece limitarse a una discusión entre asesores letrados y abogados de las empresas. Los intendentes necesitan una respuesta política que involucre a la Provincia, a los legisladores nacionales y a las autoridades del sistema tributario federal.
La reforma apunta a cambiar el argumento sobre el que descansa la recaudación municipal. En lugar de una formulación amplia, el nuevo texto enumera 12 categorías de prestaciones municipales: habilitaciones, inspecciones de seguridad e higiene, controles sanitarios y ambientales, prevención de riesgos, ordenamiento de la circulación, fiscalización logística, cartelería, protección de consumidores y actuaciones de la Guardia Urbana, entre otras.
También contempla actividades desarrolladas mediante plataformas digitales y establece que los servicios pueden prestarse de manera presencial, documental, electrónica o remota. Para los servicios continuos, la Municipalidad sostiene que no debería ser necesaria una inspección individual en cada período, siempre que pueda acreditar las actuaciones realizadas y su vinculación con el contribuyente.
El proyecto busca, además, precisar que el cálculo de la tasa debe considerar los costos directos e indirectos de las prestaciones, su intensidad y la capacidad contributiva, con criterios de razonabilidad y proporcionalidad.
La apuesta de Passerini consiste en transformar una descripción genérica de servicios en un vademecun verificable. Pero hay una incógnita decisiva: si la nueva redacción será suficiente para superar el estándar que fijó la Corte. Modificar una ordenanza no garantiza, por sí solo, que los jueces consideren acreditada la contraprestación.
El frente judicial se cruza con la ofensiva política del Gobierno nacional contra las tasas municipales. La administración de Javier Milei cuestiona los gravámenes locales por su impacto sobre los costos de las empresas y los precios. El Banco Nación también quedó asociado a esa disputa por sus planteos contra las cargas municipales y la amenaza de cerrar sucursales, una extorsión sobre los puestos de trabajo directos en las ciudades del interior.
La discusión enfrenta dos argumentos. Para el Gobierno nacional, determinadas tasas encarecen la actividad económica y funcionan como impuestos encubiertos. Para los intendentes, los tributos financian servicios que deben sostener incluso cuando caen la recaudación y los recursos que llegan desde la Nación.
La dimensión del riesgo explica el apuro de Passerini. Si el criterio de la Corte se extiende a otros municipios, las empresas podrían encontrar una vía para impugnar sus obligaciones. Y la discusión podría escalar desde Comercio e Industria hacia otros tributos, con Ingresos Brutos como una preocupación adicional para las provincias. Por todo esto, Passerini no esperó al nuevo código tributario, que se aprueba en diciembre, y avanzará con esta reforma en los próximos días, antes del cierre del Presupuesto 2027.