
Los ahorristas que buscan hacer rendir sus pesos tienen dos alternativas habituales: constituir un plazo fijo tradicional o invertir en un fondo común de inversión (FCI) de mercado de dinero. La primera opción permite conocer de antemano la tasa que se cobrará al vencimiento, mientras que la segunda ofrece la posibilidad de mantener el dinero invertido y solicitar su rescate de acuerdo con las condiciones de cada fondo.
La comparación entre ambas alternativas muestra que los FCI no siempre ganan en rendimiento, aun cuando permiten disponer del dinero con mayor flexibilidad. Entre seis fondos de mercado de dinero de bancos, billeteras virtuales y administradoras, Lombard Renta en Pesos y 1822 Raíces Ahorro Pesos presentan los mejores resultados. Sin embargo, quedan por debajo de la referencia construida con las tasas de interés por depósitos a 30 días de plazo en entidades financieras que publica el Banco Central (BCRA).
Los seis grandes fondos que compiten con el plazo fijo
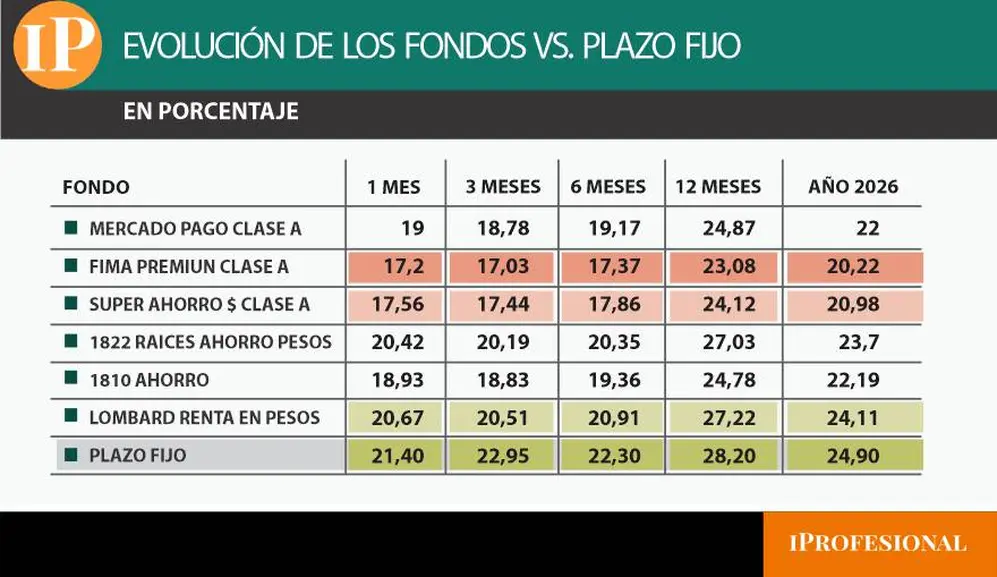
La comparación contempla los rendimientos informados para el último mes, los últimos tres y seis meses, los últimos 12 meses y el acumulado de 2026.
Fuente: rendimientos de los FCI aportados para la comparación y tasas de depósitos a 30 días utilizadas como referencia. Los porcentajes deben interpretarse de acuerdo con la metodología de cálculo y anualización de cada serie, en tanto que el indicador del BCRA corresponde a las tasas de interés por depósitos a 30 días de plazo en entidades financieras.
La tabla permite observar que Lombard Renta en Pesos se acerca más a la referencia bancaria ya que en el último mes, registra 20,67%, frente al 21,40% de los depósitos a 30 días, una diferencia de 0,73 puntos porcentuales. En el acumulado de 2026, la brecha es de 0,79 puntos: 24,11% contra 24,90%.
Por su parte, 1822 Raíces Ahorro Pesos ocupa el segundo lugar, con una diferencia de 0,98 puntos en el último mes y de 1,20 puntos en el acumulado del año. En cambio, Fima Premium Clase A presenta la mayor distancia respecto de la referencia: 17,20% en el último mes y 20,22% en 2026.
Los fondos común de inversión versus el plazo fijo
Cuánto rinden frente a los depósitos bancarios
La comparación deja una conclusión concreta: entre los seis fondos analizados, ninguno supera el rendimiento de referencia de los depósitos bancarios a 30 días en los períodos considerados, sin embargo, esa diferencia no significa que cualquier plazo fijo sea más rentable que todos los FCI.
La serie del BCRA representa una referencia promedio del sistema financiero, mientras que cada banco puede ofrecer una tasa distinta según el monto, el canal de contratación y las condiciones vigentes, por eso, antes de invertir, el ahorrista debería comparar la tasa que efectivamente puede obtener en su banco con el rendimiento del fondo elegido.
También debe verificar que los porcentajes correspondan al mismo período y estén expresados con una metodología homogénea: una tasa nominal anual no equivale a la ganancia efectiva obtenida durante un mes. La diferencia central es que el plazo fijo tradicional compromete el capital hasta su vencimiento, mientras que un FCI de mercado de dinero permite solicitar rescates de acuerdo con sus reglas operativas. Esa flexibilidad puede ser determinante para quienes necesitan disponer de los pesos durante el mes.
Las ventajas de los fondos comunes de inversión
La principal ventaja de los FCI de mercado de dinero es la liquidez. Muchos permiten solicitar rescates con acreditación inmediata o dentro de plazos breves, aunque los horarios de corte y las condiciones dependen del producto. Esto facilita invertir el dinero que todavía no se necesita gastar y recuperarlo cuando llega el momento de pagar servicios, compras o gastos imprevistos.
Otra ventaja es la facilidad de acceso. Los fondos se pueden contratar desde aplicaciones bancarias o billeteras virtuales y, en muchos casos, permiten comenzar con montos reducidos. El inversor no necesita constituir un depósito por un plazo fijo ni seleccionar individualmente cada instrumento financiero de la cartera.
Además, la administración profesional permite delegar la selección y gestión de los activos. Los fondos de mercado de dinero suelen priorizar instrumentos de corto plazo y una baja volatilidad, aunque la composición exacta varía según el reglamento de gestión de cada producto.
Qué desventajas tienen frente al plazo fijo
La principal desventaja es que el rendimiento no está garantizado. La rentabilidad puede cambiar a medida que se modifican las tasas de los instrumentos en los que invierte el fondo. Por eso, que un FCI haya rendido determinado porcentaje durante el último mes no asegura que repita ese resultado en el siguiente.
También existe riesgo de inversión. Las cuotapartes de un FCI no son depósitos bancarios y no cuentan con las garantías propias de los depósitos alcanzados por el régimen correspondiente. Aunque los fondos de mercado de dinero suelen buscar una volatilidad reducida, no están completamente libres de riesgos.
Por último, no todos los fondos ofrecen la misma disponibilidad. Algunos tienen rescate inmediato y otros requieren esperar hasta el siguiente día hábil o cumplir determinados horarios. Antes de invertir, conviene revisar la cartera, el plazo de rescate, los costos y las condiciones de cada clase de cuotaparte.
Qué conviene elegir para invertir los pesos
La decisión depende de la prioridad de cada ahorrista. Quien puede dejar el dinero inmovilizado durante 30 días debería comparar las tasas de los plazos fijos disponibles en distintas entidades financieras. Si encuentra una tasa superior al rendimiento esperado del FCI, el depósito puede resultar más conveniente desde el punto de vista financiero. En cambio, para quien necesita disponer de los pesos en cualquier momento, un fondo de mercado de dinero puede ser una herramienta útil, incluso cuando su rendimiento es inferior al de la referencia bancaria. En ese caso, la ventaja no consiste en obtener la mayor tasa posible, sino en generar algún rendimiento mientras se mantiene la disponibilidad del capital.
La conclusión es que la competencia entre FCI y plazo fijo no se define solamente por la tasa. Para elegir correctamente, el ahorrista debe considerar cuánto puede ganar, cuándo necesitará el dinero y qué riesgos está dispuesto a asumir.