
Para los ahorristas que buscan preservar el capital y obtener un rendimiento sin asumir grandes riesgos, los próximos seis meses vuelven a plantear una disyuntiva conocida: quedarse en pesos a través de un plazo fijo tradicional, apostar por un depósito ajustado por inflación mediante UVA o refugiarse directamente en el dólar.
La respuesta, sin embargo, no depende solamente de la tasa que ofrecen hoy los bancos, sino de cómo evolucionen la inflación y el tipo de cambio durante los próximos meses, algo que se comprueba si se observa lo que sucede en lo que va del año.
El dato clave que puede ayudar para tomar esa decisión podría surgir del nuevo Relevamiento de Expectativas de Mercado (REM) que el Banco Central difundió este martes 6 de octubre. Como es habitual, el informe reúne las proyecciones de consultoras, centros de investigación y entidades financieras sobre inflación, dólar, tasas de interés y actividad económica, y permite construir un escenario de referencia para los meses que vienen.
Con esos datos, la comparación permite determinar qué alternativa tendría mejores perspectivas para un inversor conservador durante el último trimestre de 2026 -octubre, noviembre y diciembre- y durante el primero de 2027 -enero, febrero y marzo-. La clave será calcular cuánto podría rendir cada opción en términos nominales y, especialmente, cuál podría ser su rendimiento real una vez descontada la inflación. Desde ya que el análisis no será lineal, ya que:
- Un plazo fijo tradicional ofrece hoy una tasa conocida desde el comienzo y permite proyectar con precisión cuánto dinero se recuperará al vencimiento, aunque su resultado puede quedar por debajo de la inflación si los precios aumentan más rápido que los intereses.
- El plazo fijo UVA, en cambio, sigue la evolución del CER, por lo que funciona como una cobertura más directa frente a la inflación, aunque exige inmovilizar el dinero durante un plazo mínimo y tiene una operatoria diferente.
- El dólar presenta otra lógica: no paga intereses por permanecer en efectivo, pero puede generar una ganancia en pesos si la cotización aumenta por encima del rendimiento de las colocaciones en moneda local.
Así, el nuevo REM permitirá responder una pregunta concreta que se hacen miles de pequeños y medianos ahorristas: si se tiene disponibilidad de pesos, ¿conviene asegurarlos a una tasa fija, protegerlos contra la inflación mediante UVA o comprar dólares y esperar una eventual suba del tipo de cambio?
El dólar toma ventaja en noviembre y diciembre, pero la carrera es mes a mes
Si se analiza la proyección del REM mes por mes, el escenario resulta más interesante que cuando se observa únicamente el acumulado. En octubre, el dólar y el plazo fijo tradicional partirían prácticamente empatados, con una suba estimada del 2%, mientras que el plazo fijo UVA avanzaría 1,8%.
La diferencia comenzaría a aparecer en noviembre. Según las estimaciones de los analistas relevados por el BCRA, el dólar subiría 2,3%, por encima del 1,9% esperado para el plazo fijo tradicional y del 1,7% del UVA. En diciembre, la tendencia se repetiría: el tipo de cambio oficial aumentaría otro 2,2%, frente al 1,9% de un plazo fijo tradicional y el 1,7% de un depósito ajustado por UVA.
De esta manera, entre octubre y diciembre el dólar acumularía una ventaja, con una suba proyectada del 6,4%, contra el 6% de un plazo fijo tradicional y el 5,2% de un UVA. Para un ahorrista que ingrese al período con pesos y pueda mantener la inversión durante esos tres meses, el escenario del REM favorece levemente a la cobertura cambiaria.
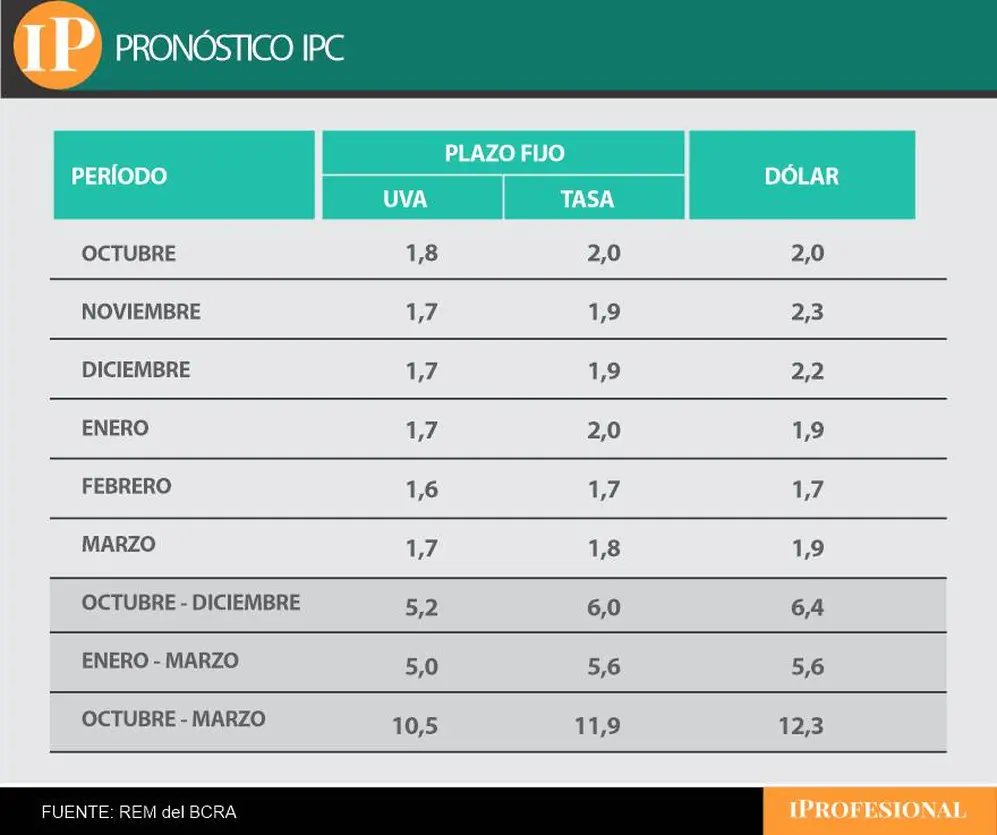
Crecimiento del plazo fijo y el dólar durante los próximos meses. Imagen generada por iProfesional
La foto cambia al comenzar 2027. En enero, el plazo fijo tradicional pasaría a mostrar el mayor rendimiento mensual esperado, con un 2%, frente al 1,9% del dólar y el 1,7% del UVA. En febrero, las tres alternativas quedarían mucho más parejas: el plazo fijo tradicional y el dólar avanzarían 1,7%, mientras que el UVA quedaría algo por debajo, en 1,6%.
Finalmente, en marzo, el dólar volvería a tomar una pequeña ventaja, con una suba proyectada del 1,9%, contra el 1,8% del plazo fijo tradicional y el 1,7% del UVA.
Así, para el conjunto de los seis meses, el dólar terminaría apenas por encima del plazo fijo tradicional, con una apreciación acumulada estimada del 12,3%, frente al 11,9% de la tasa fija y al 10,5% del UVA. La diferencia, sin embargo, es reducida: apenas 0,4 punto porcentual entre dólar y plazo fijo tradicional, lo que muestra que no se trata de una apuesta de rendimiento ampliamente superior, sino de una ventaja marginal que aparece principalmente en determinados meses.
Qué podría hacer un ahorrista conservador durante los próximos seis meses
Para quien busque diversificar el capital invertido, una cartera sencilla podría dividirse en cuatro grandes objetivos, de los cuales una primera parte debería destinarse a liquidez, para afrontar gastos inesperados, una segunda podría aprovechar las tasas en pesos mediante instrumentos de corto plazo, una tercera debería proteger el capital frente a la inflación y una última porción mantenerse dolarizada.
Como ejemplo orientativo, un inversor conservador podría pensar en una cartera con 30% de instrumentos líquidos, 30% de inversiones de corto plazo en pesos, 20% de instrumentos vinculados con la inflación y 20% dolarizado.
Pero esta no es una fórmula universal, pues quien tenga gastos futuros en dólares probablemente necesite aumentar su posición en moneda estadounidense y aquella persona que pueda necesitar el dinero rápidamente debería mantener una mayor proporción líquida, pero el principio es el mismo: no dejar todo el patrimonio dependiendo de una única variable.
Cuál es la pregunta más importante que hay que hacer antes de invertir
El ahorrista suele preguntarse cuánto puede ganar con una inversión, pero el perfil conservador debería empezar por otra pregunta: ¿cuánto puedo perder si el escenario cambia? De hecho, esa es la diferencia fundamental entre invertir para obtener la máxima rentabilidad e invertir para cuidar el patrimonio.
Por su propio perfil, el inversor conservador está en condiciones de resignar una parte de las ganancias potenciales a cambio de reducir el riesgo y es por eso que los instrumentos más adecuados son aquellos que combinan previsibilidad, baja volatilidad y protección frente a las principales amenazas que enfrenta el ahorro argentino, que siguen siendo tres: la inflación, una devaluación imprevista y la pérdida de poder adquisitivo por mantener el dinero inmóvil.
Entonces, ¿qué puede convenir en cada trimestre? Durante octubre, noviembre y diciembre 2026, el escenario invita a mirar con mayor atención las inversiones de corto plazo en moneda extranjera, siempre aunque las tasas de interés continúen ofreciendo una rentabilidad competitiva frente a la inflación. En este escenario, según el analista Agustín Cramo “la liquidez y la flexibilidad deberían ser prioritarias”.
Posteriormente, ya entre enero y marzo de 2027, la recomendación de los analistas es aumentar gradualmente la prudencia, pues a medida que el horizonte se extiende, puede resultar razonable reforzar las coberturas frente a la inflación y el dólar, más aún en un año electoral.
Para el semestre completo, la estrategia más conservadora no parece ser elegir entre dólar, plazo fijo o UVA. La respuesta puede estar en utilizar los tres, pues el plazo fijo y otros instrumentos de tasa permiten generar rendimiento, el UVA protege frente a una inflación superior a la esperada y el dólar cubre frente a un movimiento cambiario.