spot_img

Guerra de billeteras virtuales: cuáles te pagan más y cuáles te dan menos por el dinero en cuenta

Las billeteras virtuales se consolidan como una alternativa atractiva para los ahorristas argentinos. En los últimos meses, este segmento amplió su oferta con la irrupción de nuevas aplicaciones que ofrecen tasas competitivas para las cuentas remuneradas en pesos.

Y es que, en un contexto donde, por producto de la inflación el cuidado del capital es prioridad, muchos argentinos eligen estas plataformas para hacer rendir sus ahorros. De hecho, una gran mayoría sigue con atención el rendimiento diario de su dinero depositado, monitoreando las variaciones en las tasas que propone cada fintech.

Cada compañía digital ofrece retornos diarios, mensuales o anuales, con métodos de acreditación y porcentajes que varían, por lo que resulta esencial conocer en profundidad el funcionamiento de cada una, las condiciones para acceder a los beneficios y el monto mínimo que permite maximizar las ganancias.

A continuación, el detalle de las tasas de interés y montos máximos vigentes este martes 29 de abril, en las principales aplicaciones financieras del mercado.

Billeteras virtuales: ¿quién se queda con el top?

En el segmento de cuenta remunerada, el liderazgo hoy se lo lleva:

  1. Naranja X que, con un límite de $600.000, ofrece una TNA del 31%.
  2. Ualá: Con un límite de $1.000.000, otorga un rendimiento del 30%
  3. Brubank: Con un tope de $750.000, brinda una tasa del 29%
  4. Mercado Pago: Sin límite, remunera un 28,3% los pesos depositados
  5. Personal Pay: También sin límite, ofrece un rendimiento ligeramente inferior 28,2%
  6. Astropay: Sin tope, ofrece una TNA del 25,9%
  7. LB Finanzas: Libre de límites brinda una tasa del 25,19%
  8. Lemon: Sin cupo máximo ofrece un rendimiento del 24,78%

Otra opción interesante que ya no en una cuenta remunerada sino en un FCI Renta Mixta de Cocos Capital que, de acuerdo con la ALyC, ofrece una rentabilidad del 34,5%. Lo llamativo de esta alternativa es que se trata de un fondo que opera 24/7, esto es, no está sujeto a los horarios típicos de mercado -11:00 a 17:00- sino que el usuario puede hacer uso de su dinero en cualquier momento.

Pese a esto, es importante remarcar que, al no ser una cuenta remunerada, los rendimientos no están asegurados e, incluso, el fondo podría llegar a tener un rendimiento negativo.

Límite en las cuentas remuneradas: un factor clave para no perder rendimiento

Dentro del universo de las cuentas remuneradas de las billeteras virtuales, existe un concepto fundamental que muchos usuarios pasan por alto: el límite de saldo remunerado. Este parámetro define hasta qué monto el dinero depositado genera intereses.

Cada plataforma establece un tope máximo sobre el cual aplica la tasa de interés prometida. Es decir, si el saldo supera ese umbral, el excedente deja de generar rendimiento o, en algunos casos, recibe una tasa sensiblemente inferior. Por ejemplo, una billetera puede ofrecer un rendimiento del 35% anual hasta $500.000; todo peso adicional permanecería en cuenta, pero sin producir intereses o a un porcentaje menor.

No considerar este límite puede traducirse en una pérdida de rentabilidad importante. El ahorrista que no redistribuye su capital, ya sea a otra billetera, a un fondo común de inversión o a otro instrumento, desaprovecha la posibilidad de hacer trabajar su dinero de manera eficiente.

Por eso, entender dónde y hasta cuánto rinde el saldo disponible resulta crucial para maximizar el rendimiento y evitar que parte del ahorro quede inmovilizado sin generación de intereses.

Billeteras virtuales en números

En el contexto de las billeteras virtuales, resulta fundamental comprender el impacto del límite de saldo remunerado en la rentabilidad de los ahorros. Para ilustrarlo, puede analizarse un caso práctico tomando como referencia una Tasa Nominal Anual (TNA) del 35%.

Una billetera virtual que remunera hasta $500.000 al 35% anual permite generar intereses únicamente sobre ese monto. Si un usuario mantiene un saldo de $700.000 en la plataforma, los $200.000 excedentes quedarían sin generar rendimiento.

El ejemplo es el siguiente:

  • Saldo total en la billetera: $700.000
  • Monto que genera intereses: $500.000
  • Saldo no remunerado: $200.000
  • Ganancia anual sobre el monto remunerado:$500.000 × 35% = $175.000

Si los $200.000 adicionales hubieran sido transferidos a otra billetera o fondo que también ofrezca una TNA del 35%, se podría haber obtenido:

  • Rendimiento extra:$200.000 × 35% = $70.000

En términos prácticos, no redistribuir el capital por encima del límite establecido implica perder la oportunidad de generar $70.000 más en un año, simplemente por desconocer o subestimar el tope de remuneración.

La correcta gestión del saldo disponible, distribuyéndolo entre diferentes plataformas o instrumentos, aparece, así como una estrategia esencial para optimizar el rendimiento del ahorro en un contexto de elevada inflación y tasas de interés reales positivas.

Carry trade en mayo

De cara a mayo, el carry trade podría seguir siendo una de las principales estrategias impulsadas por las altas tasas de interés y el flujo de dólares producto de la cosecha gruesa.

La estabilidad en el tipo de cambio, con un dólar dentro del rango de $1.100-$1.200, parece favorecer a los inversores que buscan aprovechar la diferencia de tasas entre el mercado de pesos y el de divisas. Sin embargo, las expectativas de menor volatilidad podrían verse alteradas si la liquidez extra que dejó la última licitación de deuda del Tesoro no se maneja adecuadamente, ya que esto podría aumentar la presión sobre el dólar.

A pesar de un escenario favorable para el carry trade, la incertidumbre sigue presente. El riesgo de que la inflación no baje lo suficiente en los próximos meses o que el flujo de dólares cambie repentinamente podría generar nuevos sobresaltos en el mercado cambiario.

Por lo tanto, aunque el carry trade se mantendría atractivo en el corto plazo, los inversores deberán estar atentos a las fluctuaciones en la demanda de divisas y a los posibles ajustes en las políticas monetarias del Gobierno.
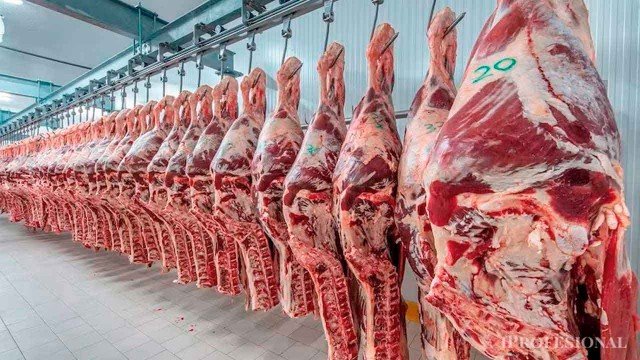
Marcada baja interanual del consumo de carne vacuna en Argentina

Un nuevo informe de la Cámara de la Industria de la Carne reveló que los argentinos consumieron en octubre más de un 10% menos que un año atrás

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas

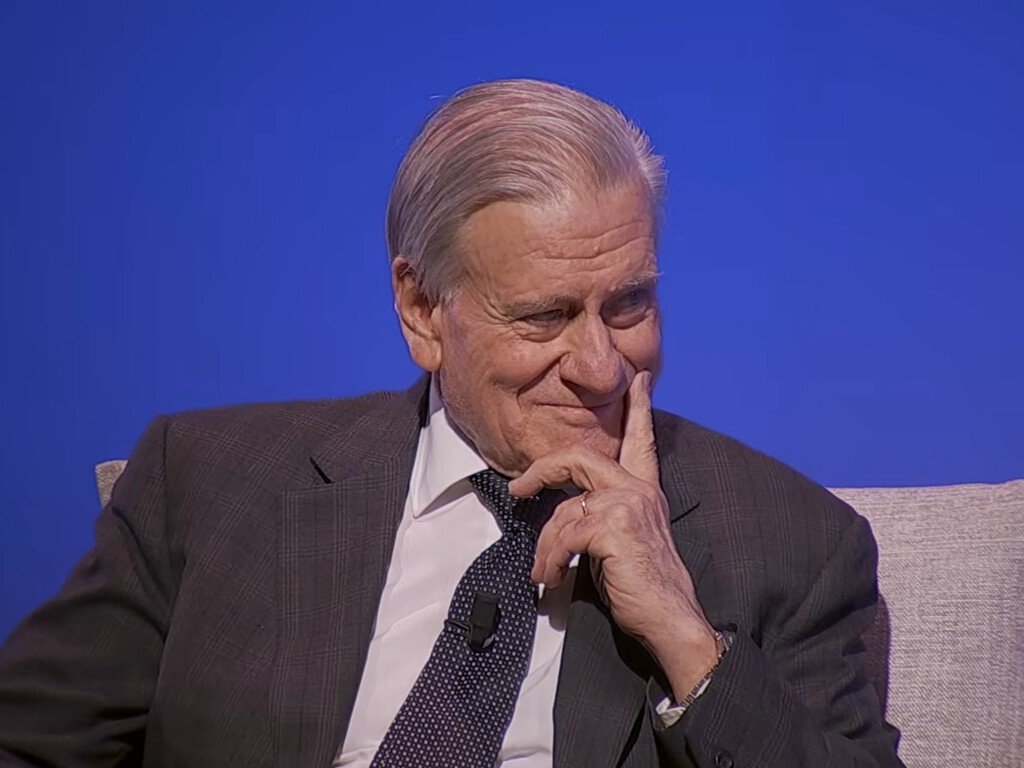
Valentín Fuster, cardiólogo: “El corazón nos da una medida importante de nuestra esperanza de vida; el cerebro condiciona de manera decisiva la calidad de...

Valentín Fuster, cardiólogo: "El corazón nos da una medida importante de nuestra esperanza de vida; el cerebro condiciona de manera decisiva la calidad de esa vida"

Vivir más de 80 años se ha convertido en una meta colectiva, pero el cardiólogo Valentín Fuster insiste en que lo que importa es en qué estado llega la cabeza a esa edad. Lo explicó en el Paraninfo de la Universidad de Alcalá, donde el 19 de octubre de 2026 recibió la medalla de la XIV Lección Magistral Andrés Laguna. Y lo resumió con una frase: “El corazón nos da una medida importante de nuestra esperanza de vida; el cerebro condiciona de manera decisiva la calidad de esa vida”.

Vivir más, vivir bien. Para Fuster, director general del Centro Nacional de Investigaciones Cardiovasculares (CNIC) y presidente del Mount Sinai Fuster Heart Hospital de Nueva York, llegar a la vejez tiene sentido “conservando autonomía, memoria, curiosidad y ganas de estar con los demás”. Y es que fijarse únicamente en los años que se ganan, sin mirar el deterioro cognitivo, le parece un error de bulto. Para ilustrarlo comparó varios países: España ronda los 84 años de esperanza de vida, prácticamente lo mismo que Italia, mientras que Francia se queda en 83. Estados Unidos ha alcanzado los 79 años, y Reino Unido 82 años, aunque según Fuster tener más esperanza de vida no garantiza que el bienestar mental vaya a la par.

Más familia que plato. ¿Y qué explica que los países mediterráneos vivan tanto? Pues, a su juicio, no tanto lo que comemos como la red de personas que tenemos alrededor. “A mí me parece que lo más importante es la relación de la gente: la relación estructural, familiar, etc. No creo que se le haya dado la importancia que tiene en el mundo que vivimos hoy. Por ejemplo, el concepto de familia que se vive en los países mediterráneos es mucho más intenso que el que se vive, por ejemplo, en EEUU”, explicó, para añadir a continuación que “no le diría que la dieta no juega un papel, pero aquí en España y en los países mediterráneos hay una estructura de la sociedad como familia que es muy importante. Esta es mi opinión”.

Eso no significa que haya que descuidar la alimentación, aunque Fuster desconfía de convertir la dieta tradicional en una panacea mientras la población sigue acumulando obesidad y sedentarismo. “Yo creo que es un eslogan que teóricamente es apetecible, pero en la práctica es importante poner números: primero, qué diferencias hay de edad en los diferentes países; y segundo, cuál es la calidad de vida aumentando la edad”, señaló.

Los números del alzhéimer. Precisamente para poner números citó un trabajo noruego: “En enfermedad de Alzheimer, en Noruega se ha hecho un estudio muy bueno, recientemente publicado, con datos de positividad del TAU, que es una variable química importante del alzhéimer. A los 70 años, un 15% de personas tienen TAU positivo. A los 80 años se dobla la cifra: el 30% tiene TAU positivo y de este porcentaje, una tercera parte ya tiene alzhéimer. Y a los 90 años se vuelve a doblar: el 60% tienen TAU positivo y de ellos la mitad tiene ya alzhéimer”.

Conviene leer esas cifras con cierta cautela, porque el estudio con 11.486 muestras de sangre mide en plasma la proteína tau fosforilada (pTau217) como marcador indirecto de los cambios cerebrales del alzhéimer, de modo que dar positivo no equivale a tener la enfermedad. Según el mismo trabajo, esos cambios aparecen en el 33,4% de los mayores de 70 años y en el 65,2% de los mayores de 90, algo por encima del 60% que mencionó Fuster, mientras que la demencia por alzhéimer afecta al 9,8% del conjunto de mayores de 70.

Lo que daña las arterias. El cardiólogo barcelonés insiste en que el cuerpo no funciona por compartimentos, y que controlar la presión arterial, el colesterol y el metabolismo protege también la memoria y la capacidad de decidir. De hecho, el daño en los vasos más pequeños del cerebro suele ir avanzando en silencio durante décadas, mucho antes de que aparezcan los primeros síntomas, porque los mismos factores que dañan las grandes arterias del corazón acaban afectando a las pequeñas, según explica el dosier divulgativo del CNIC sobre salud cardiovascular.

Por eso Fuster pide a sus colegas que cambien el mensaje, ya que “los factores de riesgo que afectan al corazón están afectando también al cerebro y la población es más sensible hoy en día a que le hablemos de eso que de la enfermedad cardíaca”. Y lo justifica con una idea sencilla: “Si una persona pierde su capacidad de decidir, de recordar o de relacionarse, algo esencial queda incompleto”.

La fórmula MSM. Si has llegado a los 60 sin haberte cuidado demasiado, el mensaje del cardiólogo es que todavía hay margen. Fuster aludió a investigaciones realizadas en Asia según las cuales tratar la hipertensión incluso entre los 60 y los 70 años todavía puede frenar el deterioro cerebral. Un ensayo en esa línea, con casi 34.000 personas de 326 aldeas de China y una edad media de 63 años, redujo un 15% el riesgo de demencia con un control intensivo de la tensión.

Más allá de las pastillas y las analíticas, propone una pauta que bautiza con unas siglas: “Lo llamamos MSM: movimiento (que haya ejercicio físico); contacto con la sociedad, que no te aísles; y tener alguna motivación en tu propia vida. Puede tener un efecto a muy corto plazo y muy positivo de enlentecimiento del proceso cognitivo. Es decir, que no solamente es tratar los factores de riesgo, sino aspectos de la personalidad que puedan, en cierta manera, tener un efecto beneficioso. Nunca es tarde”. Vamos, que no todo pasa por la consulta. La inactividad física y el aislamiento social figuran entre los 14 factores de riesgo modificables de la demencia que recoge el informe de 2024 de la comisión, aunque cualquier cambio en el ejercicio o en la medicación conviene hablarlo antes con el médico, sobre todo a partir de cierta edad.

Fuster también reclama sembrar esos hábitos desde la infancia para frenar epidemias como la diabetes o el sedentarismo, y lamenta que en la escuela no exista una asignatura dedicada a cuidar el cuerpo, una queja que ya había planteado en una charla. En cuanto a la tecnología, incluida la inteligencia artificial, la ve como una aliada para diagnosticar, siempre que no se coma el contacto humano ni desplace la exploración clínica de toda la vida en la consulta.

Foto |


PIVOTS A METER (borrar este bloque antes de publicar):

-
La noticia Valentín Fuster, cardiólogo: "El corazón nos da una medida importante de nuestra esperanza de vida; el cerebro condiciona de manera decisiva la calidad de esa vida" fue publicada originalmente en Vitónica por Redacción Vitónica .

- A word from our sponsor -

spot_img

LEAVE A REPLY

Please enter your comment!
Please enter your name here